किसान क्रेडिट कार्ड (KCC): बिना गारंटी ₹2 लाख तक का सस्ता लोन, जानें नियम, पात्रता और आवेदन का पूरा प्रोसेस
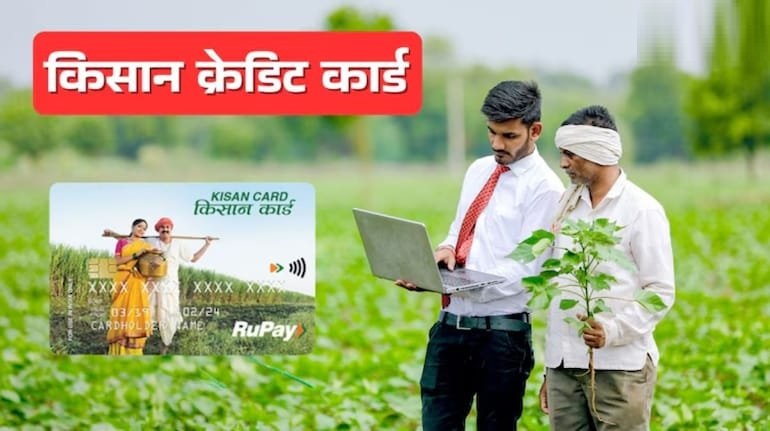
देश के किसानों को साहूकारों के ऊंचे ब्याज दर वाले कर्ज के जाल से बचाने और खेती-किसानी से जुड़े खर्चों को पूरा करने के लिए केंद्र सरकार की किसान क्रेडिट कार्ड (KCC) योजना सबसे बड़ा वित्तीय संबल बनकर उभरी है। कई किसानों को अक्सर यह गलतफहमी रहती है कि बैंक से लोन लेने के लिए जमीन गिरवी रखनी पड़ती है या लंबी कागजी कार्रवाई करनी होती है, जबकि हकीकत यह है कि केसीसी के तहत बिना किसी गारंटी (कोलैटरल-फ्री) के भी लाखों रुपये का लोन आसानी से स्वीकृत हो जाता है।
रिजर्व बैंक (RBI) और भारत सरकार द्वारा निर्धारित नियमों के तहत अब बिना किसी गारंटी के ₹2 लाख तक का लोन दिया जाता है। वहीं फसल ऋण (Crop Loan) की कुल सीमा को संशोधित ब्याज सबवेंशन योजना (MISS) के अंतर्गत बढ़ाकर ₹5 लाख तक कर दिया गया है।
बिना गारंटी कितना मिलता है लोन और क्या है ब्याज का गणित
किसान क्रेडिट कार्ड पर ऋण लेने की सबसे बड़ी विशेषता इसकी रियायती ब्याज दर और लचीलापन है:
-
बिना गारंटी (Collateral-Free) सीमा: किसानों को ₹2,00,000 तक का लोन बिना किसी जमीन के दस्तावेज गिरवी रखे या बिना किसी गारंटर के दिया जाता है। (टाई-अप व्यवस्था होने पर कुछ बैंकों में यह सीमा ₹3 लाख तक भी रहती है)।
-
सामान्य ब्याज दर: कृषि ऋण पर सामान्य बेस रेट 7% प्रति वर्ष तय है।
-
समय पर चुकाने पर 4% प्रभावी दर: केंद्र सरकार की ओर से 3% की 'प्रॉम्प्ट रीपेमेंट इंसेंटिव' (समय पर चुकाने पर छूट) दी जाती है। यदि किसान फसल कटाई और बिक्री के बाद तय समय पर अपना बकाया चुका देता है, तो प्रभावी ब्याज दर घटकर मात्र 4% प्रति वर्ष रह जाती है।
-
कार्ड की वैधता: केसीसी कार्ड 5 साल की अवधि के लिए वैध होता है। इसमें हर साल 10% की नोशनल लिमिट बढ़ोतरी का भी प्रावधान रहता है।
कौन-कौन बनवा सकता है किसान क्रेडिट कार्ड: पात्रता शर्तें
केसीसी केवल बड़े जमींदारों के लिए सीमित नहीं है, बल्कि छोटे और सीमांत किसानों के साथ-साथ पशुपालन और मत्स्य पालन से जुड़े लोग भी इसके पात्र हैं:
-
खुद की जमीन वाले किसान: व्यक्तिगत या संयुक्त रूप से खेती योग्य भूमि के मालिक।
-
बटाईदार और पट्टेदार किसान (Tenant Farmers): मौखिक पट्टेदार, बटाईदार और काश्तकार (वैध अनुबंध या घोषणा पत्र के आधार पर)।
-
स्वयं सहायता समूह (SHG) व जेएलजी (JLG): किसानों या बटाईदारों के संयुक्त देयता समूह।
-
संबद्ध क्षेत्र: डेयरी, बकरी पालन, मुर्गी पालन, सुअर पालन और मछली पालन से जुड़े किसान।
-
पीएम-किसान लाभार्थी: यदि आपको 'पीएम-किसान सम्मान निधि' की किस्तें मिल रही हैं, तो आप सिंगल-पेज फॉर्म भरकर प्राथमिकता के आधार पर केसीसी बनवा सकते हैं।
-
आयु सीमा: आवेदक की न्यूनतम उम्र 18 वर्ष और अधिकतम 75 वर्ष होनी चाहिए (60 वर्ष से अधिक उम्र के मामलों में एक कानूनी उत्तराधिकारी/सह-आवेदक आवश्यक होता है)।
आवेदन के लिए जरूरी दस्तावेज (Documents Required)
केसीसी बनवाने के लिए न्यूनतम दस्तावेजों की आवश्यकता होती है:
-
विधिवत भरा हुआ केसीसी आवेदन पत्र।
-
पहचान प्रमाण (Identity Proof): आधार कार्ड, वोटर आईडी, पैन कार्ड या ड्राइविंग लाइसेंस।
-
निवास प्रमाण (Address Proof): आधार कार्ड, बिजली बिल या राशन कार्ड।
-
भूमि रिकॉर्ड: खतौनी/खसरा की प्रमाणित नकल, भू-स्वामित्व प्रमाण पत्र (LPC)।
-
वर्तमान फसल का विवरण: खेत में बोई गई फसल और रकबे (Acreage) का ब्योरा।
-
पासपोर्ट साइज फोटो (2 प्रतियां)।
-
बैंक खाते का विवरण (पासबुक की फोटोकॉपी)।
किसान क्रेडिट कार्ड बनवाने की पूरी प्रक्रिया: स्टेप-बाय-स्टेप गाइड
केसीसी के लिए किसान अपनी सुविधानुसार ऑनलाइन या ऑफलाइन दोनों तरीकों से आवेदन कर सकते हैं:
तरीका 1: जन समर्थ पोर्टल / बैंक ऐप के जरिए ऑनलाइन आवेदन (सबसे तेज)
-
केंद्र सरकार के आधिकारिक ऋण पोर्टल जन समर्थ पोर्टल (Jan Samarth) पर जाएं।
-
'Agri Loan / Kisan Credit Card' विकल्प का चयन करें और अपनी मूल पात्रता जांचें।
-
आधार नंबर दर्ज कर ई-केवाईसी (e-KYC) प्रक्रिया पूरी करें।
-
अपनी भूमि और फसल का रकबा दर्ज करें और संबंधित बैंक शाखा (जैसे SBI, PNB, BoB) का चयन करें।
-
यदि आप एसबीआई ग्राहक हैं, तो 'YONO Krishi' ऐप के माध्यम से सीधे घर बैठे भी डिजिटल केसीसी के लिए अप्लाई कर सकते हैं।
तरीका 2: नजदीकी कॉमन सर्विस सेंटर (CSC) के जरिए
यदि आप खुद ऑनलाइन आवेदन नहीं कर पा रहे हैं, तो अपने गांव के नजदीकी सीएससी (जन सेवा केंद्र) पर जाएं। वहां वीएलई (VLE) आपके आधार कार्ड और खतौनी के जरिए पीएम-किसान पोर्टल पर केसीसी आवेदन दर्ज कर देगा।
तरीका 3: बैंक शाखा में जाकर ऑफलाइन आवेदन
-
अपनी नजदीकी ग्रामीण बैंक (RRB), सहकारी बैंक या वाणिज्यिक बैंक शाखा में जाएं जहां आपका बचत खाता है।
-
कृषि ऋण काउंटर से 'KCC Application Form' प्राप्त करें।
-
फॉर्म में अपनी भूमि, बोई जाने वाली फसल और आवश्यक ऋण राशि का विवरण भरें।
-
आधार, पैन, खतौनी और 2 फोटो संलग्न करके शाखा प्रबंधक या फील्ड ऑफिसर को जमा करें।
-
बैंक अधिकारी द्वारा सत्यापन के बाद 7 से 14 कार्यदिवसों के भीतर आपका किसान क्रेडिट कार्ड स्वीकृत कर जारी कर दिया जाता है।
किसानों के लिए केसीसी के अन्य बड़े लाभ
-
एटीएम और रूपे (RuPay) कार्ड: केसीसी धारकों को रूपे किसान कार्ड जारी किया जाता है, जिससे वे किसी भी एटीएम या स्वाइप मशीन से आवश्यकतानुसार खाद-बीज खरीदते समय पैसे निकाल सकते हैं।
-
केवल उपयोग किए गए फंड पर ब्याज: यदि आपकी लोन लिमिट ₹2 लाख स्वीकृत हुई है और आपने केवल ₹50,000 की निकासी की है, तो ब्याज केवल निकाले गए ₹50,000 पर ही लगेगा, पूरी लिमिट पर नहीं।
-
फसल बीमा का सुरक्षा कवच: केसीसी से जुड़े ऋण स्वतः प्रधानमंत्री फसल बीमा योजना (PMFBY) के अंतर्गत कवर हो जाते हैं, जिससे सूखे, बाढ़ या प्राकृतिक आपदा की स्थिति में फसलों के नुकसान की भरपाई बीमा कंपनी द्वारा कर दी जाती है।
-
दुर्घटना बीमा कवर: कार्डधारकों को ₹50,000 तक का व्यक्तिगत दुर्घटना बीमा (PAI) भी प्राप्त होता है।