RBI Banking Rules: 1 साल में इनएक्टिव, 2 साल में इनऑपरेटिव और 10 साल में अनक्लेम्ड; जानिए बैंक खातों पर आरबीआई के कड़े नियम और फंसा पैसा निकालने का तरीका
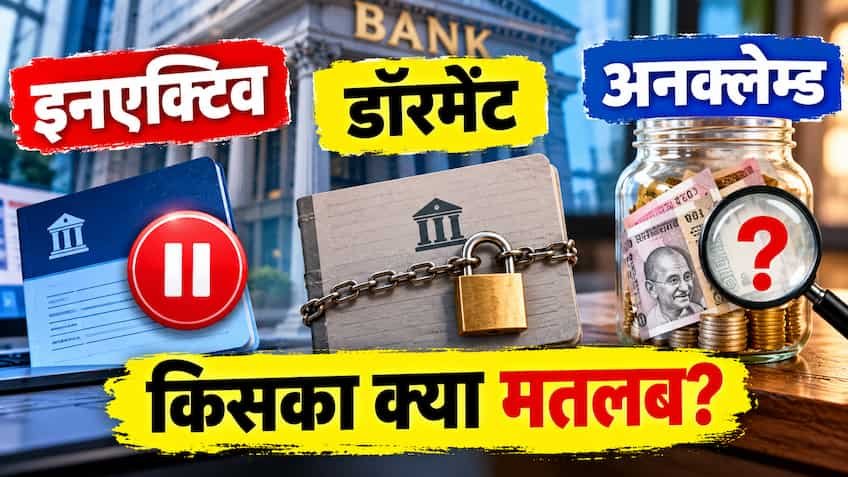
अक्सर लोग नौकरी बदलने, शहर शिफ्ट होने या किसी खास काम के लिए अलग-अलग बैंकों में बचत (Savings) या चालू (Current) खाता खुलवा लेते हैं, लेकिन कुछ समय बाद उसमें लेनदेन बंद कर देते हैं। अधिकांश खाताधारकों को लगता है कि खाते में पैसा पड़ा है तो वह हमेशा सामान्य रूप से चालू रहेगा। हालांकि भारतीय रिजर्व बैंक (RBI) के बैंकिंग नियमों के तहत ऐसा बिल्कुल नहीं है। वित्तीय धोखाधड़ी, साइबर फ्रॉड और बेनामी लेनदेन पर लगाम लगाने के लिए केंद्रीय बैंक ने निष्क्रिय खातों के वर्गीकरण को लेकर बेहद सख्त 'मास्टर डायरेक्शंस' (Master Directions) लागू किए हैं। आरबीआई के नियमों के अनुसार किसी खाते में ग्राहक द्वारा लेनदेन न किए जाने पर उसे मुख्य रूप से तीन श्रेणियों—इनएक्टिव (Inactive), इनऑपरेटिव/डॉरमेंट (Inoperative/Dormant), और अनक्लेम्ड (Unclaimed Deposit)—में बांटा जाता है। यदि आप भी किसी पुराने खाते को लंबे समय से उपयोग में नहीं ला रहे हैं, तो इन नियमों और समय-सीमाओं को समझना बेहद जरूरी है।
1. एक साल तक कोई लेनदेन नहीं: खाता बनता है 'इनएक्टिव' (Inactive)
जब किसी बैंक खाते में लगातार 12 महीने (1 साल) तक ग्राहक द्वारा प्रेरित कोई वित्तीय लेनदेन (Customer Induced Transaction) नहीं होता, तो बैंक आंतरिक रूप से उस खाते को 'इनएक्टिव' की श्रेणी में डाल देते हैं।
-
अलर्ट और सूचना: इस चरण में बैंक ग्राहक को उसके रजिस्टर्ड मोबाइल नंबर पर एसएमएस, ईमेल या पत्र भेजकर आगाह करते हैं कि उनका खाता निष्क्रियता की ओर बढ़ रहा है।
-
लेनदेन की स्थिति: इनएक्टिव स्थिति में खाता पूरी तरह फ्रीज नहीं होता, लेकिन नेट बैंकिंग या एटीएम से बड़े ट्रांजेक्शन करते समय अतिरिक्त सुरक्षा सत्यापन मांगा जा सकता है। ग्राहक यदि एक भी छोटा डिपॉजिट, एटीएम विड्रॉल, यूपीआई ट्रांसफर या चेक क्लीयरेंस करा लेता है, तो खाता तुरंत सामान्य सक्रिय (Active) मोड में बना रहता है।
2. दो साल तक सन्नाटा: खाता हो जाता है 'इनऑपरेटिव या डॉरमेंट' (Inoperative/Dormant)
यदि किसी बचत या चालू खाते में लगातार 24 महीने (2 साल) से अधिक समय तक कोई भी वित्तीय लेनदेन नहीं होता, तो आरबीआई के नियमों के अनुसार बैंक उस खाते को आधिकारिक तौर पर 'इनऑपरेटिव' या 'डॉरमेंट' घोषित कर देते हैं।
-
क्या-क्या रुक जाता है? डॉरमेंट होते ही खाते से डेबिट कार्ड, एटीएम निकासी, चेक बुक जारी होना, इंटरनेट बैंकिंग और यूपीआई के जरिए पैसे भेजने पर स्वतः सुरक्षा रोक लग जाती है। ऐसा इसलिए किया जाता है ताकि कोई जालसाज या तीसरा व्यक्ति इन निष्क्रिय खातों में सेंध लगाकर अवैध धन शोधन (Money Laundering) न कर सके।
-
क्या बैंक ब्याज देना बंद करता है? बिल्कुल नहीं। भले ही खाता डॉरमेंट हो जाए, लेकिन बचत खाते में जमा शेष राशि पर बैंक नियमित अंतराल पर आधिकारिक ब्याज जोड़ना जारी रखते हैं।
-
चार्ज पर आरबीआई का सख्त बैन: केंद्रीय बैंक ने स्पष्ट निर्देश दिया है कि किसी खाते को डॉरमेंट घोषित करने या उसे दोबारा एक्टिवेट करने के लिए बैंक ग्राहक से ₹1 का भी चार्ज या पेनल्टी नहीं वसूल सकते।
ग्राहक लेनदेन (Customer Induced) बनाम सिस्टम लेनदेन: क्या फर्क है?
अक्सर लोग यह मान लेते हैं कि खाते में हर तिमाही बैंक का ब्याज जमा हो रहा है या न्यूनतम बैलेंस न होने पर चार्ज कट रहा है, तो खाता एक्टिव माना जाएगा। आरबीआई ने इसे पूरी तरह खारिज किया है।
-
बैंक द्वारा लगाया गया चार्ज, ब्याज क्रेडिट होना या सर्विस टैक्स कटना 'सिस्टम-जनरेटेड' प्रविष्टियां हैं, इन्हें सक्रिय लेनदेन नहीं माना जाता।
-
केवल वही लेनदेन मान्य होता है जो ग्राहक ने खुद किया हो—जैसे नकद जमा/निकासी, चेक काटना, एनईएफटी/आरटीजीएस/आईएमपीएस, यूपीआई पेमेंट, या कोई स्थायी निर्देश (Standing Instruction) जैसे ऑटोमैटिक एसआईपी (SIP) कटना।
3. 10 साल तक कोई सुध नहीं: रकम चली जाती है RBI के 'DEA फंड' में (अनक्लेम्ड डिपॉजिट)
यदि किसी खाते में पूरे 10 वर्ष (120 महीने) तक कोई लेनदेन नहीं होता, या किसी फिक्स्ड डिपॉजिट (FD/RD) की मैच्योरिटी के 10 साल बाद तक कोई दावा नहीं किया जाता, तो उस खाते में जमा मूलधन और अर्जित ब्याज को 'अनक्लेम्ड डिपॉजिट' (Unclaimed Deposit) मान लिया जाता है।
-
DEAF में ट्रांसफर: बैंकिंग रेगुलेशन एक्ट की धारा 26A के तहत बैंक प्रत्येक महीने के अंतिम 5 कार्यदिवसों में ऐसी सभी लावारिस रकम को रिजर्व बैंक के 'डिपॉजिटर एजुकेशन एंड अवेयरनेस फंड' (DEA Fund) में अनिवार्य रूप से ट्रांसफर कर देते हैं।
-
क्या पैसा हमेशा के लिए डूब गया? नहीं, आरबीआई के फंड में पैसा जाने के बाद भी खाताधारक या उसके कानूनी उत्तराधिकारी/नॉमिनी का उस पैसे पर शत-प्रतिशत कानूनी हक बना रहता है। आप 10 साल बाद, 20 साल बाद या कभी भी उचित दस्तावेजों के साथ अपने मूल बैंक में जाकर पूरे ब्याज सहित अपनी रकम वापस मांग सकते हैं।
उद्गम (UDGAM) पोर्टल: घर बैठे ऐसे खोजें 10 साल से फंसा हुआ अनक्लेम्ड पैसा
देश भर के बैंकों में जमा ₹78,000 करोड़ से अधिक की लावारिस राशि को उनके सही मालिकों तक पहुंचाने के लिए भारतीय रिजर्व बैंक ने केंद्रीकृत वेब पोर्टल 'UDGAM' (Unclaimed Deposits – Gateway to Access inforMation) शुरू किया है।
-
सबसे पहले आधिकारिक वेबसाइट udgam.rbi.org.in पर जाएं और अपने मोबाइल नंबर व ओटीपी के जरिए रजिस्ट्रेशन करें।
-
लॉगिन करने के बाद खाताधारक का नाम दर्ज करें।
-
खोज को सटीक बनाने के लिए पैन कार्ड (PAN), वोटर आईडी, पासपोर्ट, जन्मतिथि या रजिस्टर्ड पते का विवरण भरें।
-
सर्च बटन दबाते ही देश के सभी प्रमुख सरकारी, निजी और सहकारी बैंकों में उस व्यक्ति के नाम से दर्ज सभी अनक्लेम्ड खातों और शाखाओं की सूची स्क्रीन पर आ जाएगी।
-
ध्यान रखें कि उद्गम पोर्टल केवल पैसे को खोजने (Search) की सुविधा देता है; पैसा क्लेम करने के लिए आपको संबंधित बैंक की शाखा में ही जाना होगा।
इनऑपरेटिव या अनक्लेम्ड खाते से पैसा वापस पाने और एक्टिव कराने का आसान तरीका
यदि आपका कोई खाता डॉरमेंट हो चुका है या उसकी रकम आरबीआई के डीईए फंड में जा चुकी है, तो उसे दोबारा शुरू कराने और पैसा पाने के लिए यह सरल प्रक्रिया अपनाएं:
-
ब्रांच में जाएं (Re-KYC): अपनी संबंधित बैंक शाखा (या नजदीकी किसी भी शाखा) में जाएं।
-
दस्तावेज जमा करें: हालिया पासपोर्ट साइज फोटो, आधार कार्ड, पैन कार्ड और पते के प्रमाण की स्व-प्रमाणित प्रतिलिपि (Self-Attested KYC) के साथ 'री-केवाईसी फॉर्म' और 'अकाउंट एक्टिवेशन एप्लीकेशन' जमा करें।
-
प्रतीकात्मक लेनदेन: बैंक आपकी पहचान सत्यापित करने के बाद खाते को 24 से 48 घंटे के भीतर एक्टिव कर देगा। इसके बाद आपको खाते से एक छोटा लेनदेन (जैसे ₹100 जमा या निकासी) करना होगा।
-
नॉमिनी या उत्तराधिकारी का दावा: यदि मूल खाताधारक जीवित नहीं है, तो नॉमिनी या कानूनी उत्तराधिकारी मृत्यु प्रमाण पत्र (Death Certificate), अपना केवाईसी और क्लेम फॉर्म जमा करके पूरा फंड प्राप्त कर सकते हैं।