Sukanya Samriddhi Yojana: हर महीने ₹2000 जमा करने पर कितना पैसा बनेगा? समझिए बेटी के भविष्य के लिए पूरा कैलकुलेशन और सरकारी नियम
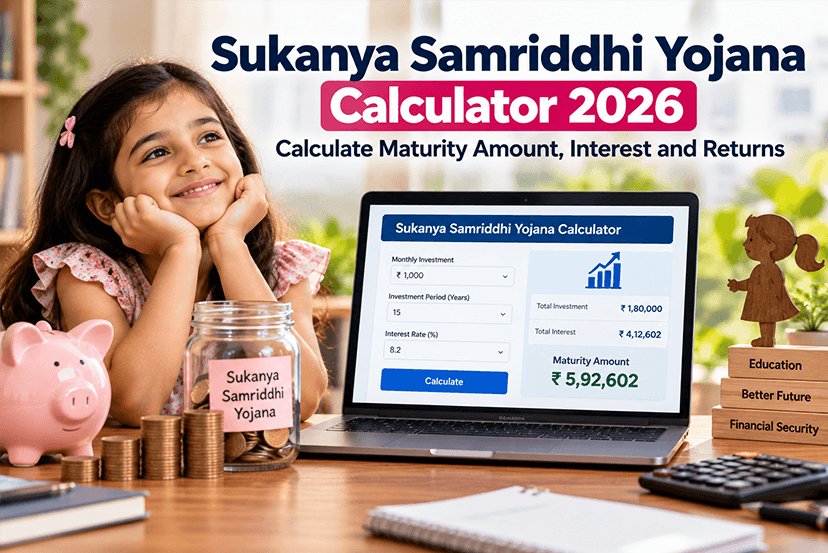
भारत में किसी भी परिवार में जब बेटी का जन्म होता है, तो माता-पिता के मन में उसकी परवरिश के साथ-साथ उसकी उच्च शिक्षा और विवाह के सुरक्षित भविष्य की चिंता स्वाभाविक रूप से जुड़ जाती है। आज के दौर में जिस तेजी से प्रोफेशनल कोर्सेज, मेडिकल-इंजीनियरिंग की पढ़ाई और शादी-ब्याह का खर्च बढ़ रहा है, उसे देखते हुए समय रहते एक अनुशासित और ठोस वित्तीय योजना बनाना बेहद आवश्यक हो गया है। बेटियों के इसी उज्ज्वल भविष्य को आर्थिक संबल प्रदान करने के उद्देश्य से भारत सरकार द्वारा संचालित 'सुकन्या समृद्धि योजना' (Sukanya Samriddhi Yojana – SSY) देश की सबसे लोकप्रिय और सुरक्षित लघु बचत योजना बनकर उभरी है। 'बेटी बचाओ, बेटी पढ़ाओ' अभियान के तहत शुरू की गई यह सरकारी योजना न केवल देश भर के डाकघरों और अधिकृत बैंकों में आसानी से उपलब्ध है, बल्कि यह सामान्य फिक्स्ड डिपॉजिट और पीपीएफ के मुकाबले कहीं अधिक ब्याज दर और ट्रिपल टैक्स बेनिफिट (EEE) की गारंटी देती है। मध्यमवर्गीय परिवारों के मन में अक्सर यह सवाल आता है कि यदि वे हर महीने अपनी घरेलू बचत में से महज ₹2,000 जैसी छोटी और आसान रकम सुकन्या खाते में डालें, तो जब उनकी लाडली 21 साल की होगी तब उसके हाथ में कुल कितना फंड आएगा। इसका पूरा व्यावहारिक गणित और कंपाउंडिंग का प्रभाव हर अभिभावक को हैरान कर देने वाला है।
सुकन्या समृद्धि योजना के बुनियादी नियम, पात्रता और ब्याज दर
सुकन्या समृद्धि खाते का संचालन केंद्र सरकार के वित्त मंत्रालय द्वारा निर्धारित कड़े नियमों के तहत होता है, जिससे इसमें जमा एक-एक पैसे पर 100 फीसदी सॉवरेन गारंटी मिलती है। इस योजना के तहत माता-पिता या कानूनी अभिभावक अपनी बेटी के जन्म से लेकर उसकी 10 वर्ष की आयु पूरी होने से पहले कभी भी खाता खुलवा सकते हैं। एक परिवार में अधिकतम दो बेटियों के नाम पर ही अलग-अलग खाते खोले जा सकते हैं; हालांकि यदि जुड़वां या तिड़वां बेटियों का जन्म होता है, तो विशेष प्रमाण पत्र के आधार पर तीसरे खाते की भी कानूनी अनुमति दी जाती है। इस योजना में न्यूनतम ₹250 की नगण्य राशि से खाता शुरू किया जा सकता है और किसी भी एक वित्तीय वर्ष में अधिकतम ₹1.5 लाख तक जमा किए जा सकते हैं। केंद्र सरकार द्वारा समय-समय पर घोषित की जाने वाली ब्याज दरों के अनुसार वर्तमान में इस योजना पर 8.2 प्रतिशत प्रति वर्ष का बंपर ब्याज मिल रहा है, जिसकी गणना वार्षिक चक्रवृद्धि (Annual Compounding) के आधार पर की जाती है। यह ब्याज दर पोस्ट ऑफिस की पीपीएफ, एनएससी या बैंक एफडी की तुलना में सबसे ज्यादा है।
हर महीने ₹2000 की बचत: 15 साल में कितना होगा आपका कुल निवेश?
सुकन्या समृद्धि योजना का सबसे अनूठा नियम यह है कि इसमें अभिभावक को पूरे 21 साल तक पैसे जमा नहीं करने होते। नियम के मुताबिक खाता खुलने की तारीख से लेकर केवल शुरुआती 15 वर्षों तक ही किस्त जमा करनी होती है, जबकि अगले 6 साल तक खाते में कोई नई रकम नहीं डालनी पड़ती और खाता मैच्योरिटी के 21वें वर्ष तक निर्बाध रूप से ब्याज कमाता रहता है। यदि आप अपनी बेटी के नाम पर हर महीने ₹2,000 जमा करने का संकल्प लेते हैं, तो यह रोजाना की बचत के हिसाब से महज ₹66 से ₹67 प्रतिदिन बैठता है, जो किसी भी परिवार के मासिक बजट पर कतई भारी नहीं पड़ता। हर महीने ₹2,000 जमा करने पर आपका सालाना निवेश ₹24,000 होता है। जब आप लगातार 15 वर्षों (यानी कुल 180 महीने) तक यह राशि जमा करते हैं, तो 15 साल पूरे होने पर आपकी जेब से कुल जमा की गई मूल पूंजी ₹3,60,000 (यानी कुल 3.60 लाख रुपये) होगी। यह वह रकम है जो आपने 15 साल में बूंद-बूंद करके बेटी के नाम संचित की है।
21 साल में कंपाउंडिंग का जादुई खेल: कितना मिलेगा कुल फंड?
अब समझिए कि 8.2% की वार्षिक चक्रवृद्धि ब्याज दर के साथ यह ₹3.60 लाख का छोटा सा निवेश 21 साल बाद कितना बड़ा फंड बन जाता है। शुरुआती 15 वर्षों के दौरान जब आप सालाना ₹24,000 जमा करते हैं, तो उस दौरान मूलधन और उस पर मिलने वाला ब्याज मिलकर 15वें साल के अंत तक लगभग ₹7.25 लाख के आसपास पहुंच जाता है। इसके बाद के 6 वर्षों (16वें वर्ष से लेकर 21वें वर्ष तक) में आपको अपनी तरफ से ₹1 भी नया जमा नहीं करना है, लेकिन खाते में पहले से मौजूद ₹7.25 लाख से अधिक की संचित पूंजी पर 8.2% का सालाना चक्रवृद्धि ब्याज लगातार जुड़ता रहता है। जब खाता अपनी 21 साल की पूर्ण मैच्योरिटी पूरी करता है, तो कैलकुलेटर के अनुमान के अनुसार आपको मिलने वाला कुल शुद्ध ब्याज लगभग ₹8,04,000 (लगभग ₹8.04 लाख) बैठता है। इस प्रकार मैच्योरिटी के समय आपकी मूल जमा पूंजी (₹3,60,000) और सरकारी ब्याज (₹8,04,000) को मिलाकर कुल फंड लगभग ₹11,64,000 (यानी करीब ₹11.64 लाख) तैयार हो जाता है। यानी आपकी जमा पूंजी से दोगुने से भी अधिक रकम केवल सरकार के गारंटीड ब्याज के रूप में आपके हाथ में आती है।
'ट्रिपल ई' (EEE) टैक्स छूट: मैच्योरिटी पर एक रुपये का भी टैक्स नहीं
सुकन्या समृद्धि योजना केवल बेहतर रिटर्न ही नहीं देती, बल्कि टैक्स बचत के मामले में भी यह देश के सबसे बेहतरीन वित्तीय उपकरणों में गिनी जाती है। इसे भारतीय आयकर कानूनों के तहत 'EEE' यानी Exempt-Exempt-Exempt की श्रेणी में रखा गया है। इसका पहला फायदा यह है कि हर साल जमा की जाने वाली ₹24,000 की राशि पर अभिभावक को आयकर अधिनियम की धारा 80C के तहत ₹1.5 लाख तक की कुल सीमा में शत-प्रतिशत टैक्स छूट मिलती है। दूसरा फायदा यह है कि हर वित्तीय वर्ष में खाते में जुड़ने वाले 8.2% ब्याज पर कोई टैक्स नहीं काटा जाता और न ही कोई टीडीएस (TDS) लगता है। तीसरा और सबसे महत्वपूर्ण लाभ यह है कि 21 साल बाद मैच्योरिटी के समय जब पूरे ₹11.64 लाख की भारी-भरकम राशि निकाली जाएगी, तो उस पूरी रकम पर धारा 10(10D) के तहत शून्य टैक्स लगेगा। निजी म्यूचुअल फंड या शेयर बाजार के गेन पर जहां 12.5% का लॉन्ग टर्म कैपिटल गेन्स (LTCG) टैक्स कटता है, वहीं सुकन्या का पूरा फंड शत-प्रतिशत टैक्स-फ्री बनकर सीधे बेटी के हाथ में आता है।
आंशिक निकासी और मैच्योरिटी के कड़े व व्यावहारिक नियम
सुकन्या समृद्धि योजना में बेटी की वित्तीय सुरक्षा को सर्वोपरि रखते हुए निकासी के बेहद सख्त लेकिन व्यावहारिक नियम बनाए गए हैं ताकि पैसे का कोई दुरुपयोग न हो सके। जब बेटी 18 वर्ष की आयु पूरी कर लेती है या 10वीं कक्षा उत्तीर्ण कर लेती है, तो उसकी उच्च शिक्षा (कॉलेज, विश्वविद्यालय या वोकेशनल कोर्स की फीस) के लिए पिछले वित्तीय वर्ष के अंत में मौजूद कुल बैलेंस का अधिकतम 50 प्रतिशत हिस्सा आंशिक निकासी (Partial Withdrawal) के रूप में निकाला जा सकता है। इसके लिए कॉलेज में दाखिले का आधिकारिक ऑफर लेटर या फीस स्लिप प्रस्तुत करना अनिवार्य होता है। यदि बेटी की शादी 18 से 21 वर्ष की आयु के बीच तय हो जाती है, तो शादी के खर्च के लिए शादी की तारीख से 1 महीना पहले या 3 महीने बाद तक आवेदन देकर खाता समय से पहले पूर्ण रूप से बंद कराया जा सकता है। लेकिन यदि शादी नहीं होती है, तो खाता पूरे 21 साल तक चलता रहेगा और 21वें वर्ष के समापन पर पूरी मैच्योरिटी राशि सीधे बेटी के बैंक खाते में ट्रांसफर कर दी जाएगी, क्योंकि 18 साल की उम्र के बाद खाते का वास्तविक संचालन अधिकार बेटी के हाथों में आ जाता है।
खाता खोलने की सरल प्रक्रिया और जरूरी दस्तावेजों की सूची
सुकन्या समृद्धि खाता खोलना बेहद आसान है और इसके लिए किसी जटिल कागजी प्रक्रिया से नहीं गुजरना पड़ता। आप अपने नजदीकी डाकघर (Post Office) या किसी भी प्रमुख सरकारी व निजी बैंक (जैसे SBI, PNB, BoB, Canara Bank, ICICI आदि) की शाखा में जाकर आवेदन कर सकते हैं। इसके लिए मुख्य रूप से चार दस्तावेजों की आवश्यकता होती है: पहला, बेटी का नगर निगम या सक्षम प्राधिकारी द्वारा जारी मूल जन्म प्रमाण पत्र (Birth Certificate); दूसरा, माता-पिता या अभिभावक का पहचान पत्र (आधार कार्ड या पैन कार्ड); तीसरा, अभिभावक के पते का वैध प्रमाण (बिजली बिल, पासपोर्ट, वोटर आईडी या राशन कार्ड); और चौथा, अभिभावक व बेटी के पासपोर्ट साइज रंगीन फोटो। फॉर्म भरकर शुरुआती न्यूनतम ₹250 या अपनी पहली मासिक किस्त ₹2,000 नकद, चेक या ड्राफ्ट से जमा करते ही आपको एक समर्पित सुकन्या पासबुक सौंप दी जाती है। आप अपने बैंक या डाकघर के नेट बैंकिंग व आईपीपीबी (IPPB) ऐप के जरिए हर महीने ऑटो-डेबिट सेट कर सकते हैं, जिससे हर महीने ₹2,000 की किस्त बिना किसी चूक के कटती रहे और आपकी लाडली का भविष्य बिना किसी जोखिम के आर्थिक रूप से आत्मनिर्भर बन सके।