Premature FD vs Loan Against FD: अचानक पैसों की जरूरत में FD तोड़ना सही या FD पर लोन लेना? समझिए पूरा वित्तीय कैलकुलेशन
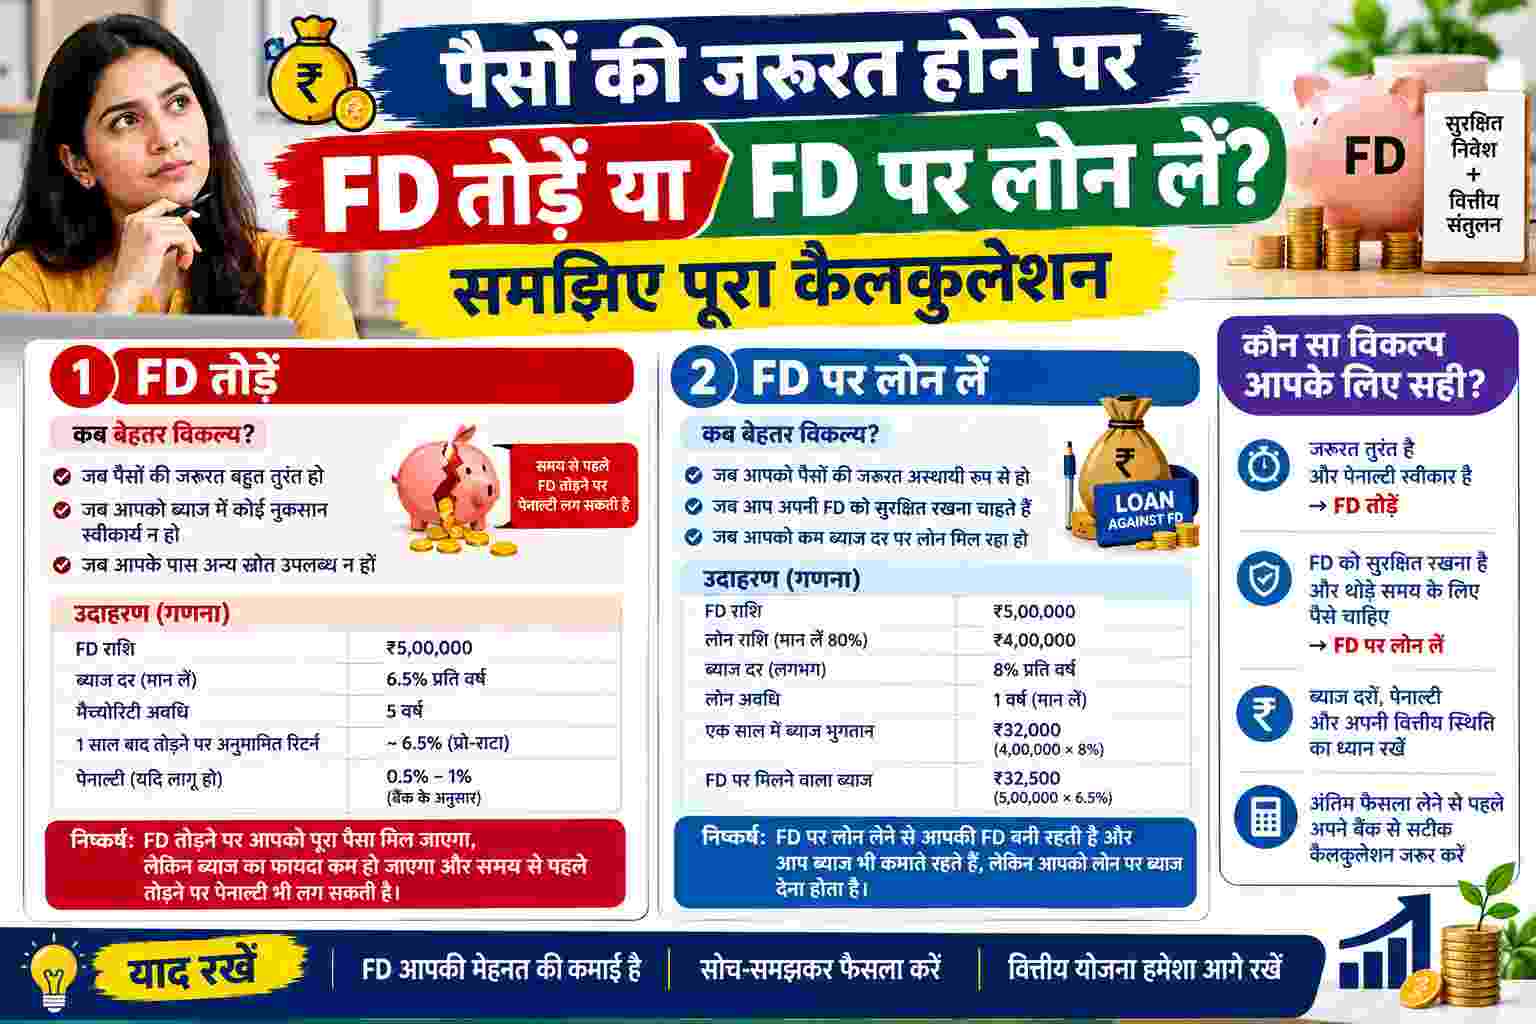
जीवन में कई बार अचानक आपातकालीन परिस्थितियां (Medical Emergency, घर की तत्काल मरम्मत या अल्पकालिक नकदी संकट) सामने आ जाती हैं, जब तत्काल पैसों का प्रबंध करना जरूरी हो जाता है। ऐसे समय में अधिकांश मध्यमवर्गीय निवेशकों का सबसे पहला ध्यान अपने बैंक में जमा फिक्स्ड डिपॉजिट (FD) की ओर जाता है। लेकिन उस वक्त सबसे बड़ा असमंजस यह होता है कि क्या बीच में ही एफडी को तोड़ (Premature Withdrawal) दिया जाए, या फिर उसी एफडी को गिरवी रखकर उस पर बैंक से लोन (Loan Against FD / Overdraft) ले लिया जाए?
सतही तौर पर देखने पर लगता है कि कर्ज लेने से अच्छा है कि अपना ही पैसा निकाल लिया जाए, लेकिन बैंकिंग नियमों और चक्रवृद्धि ब्याज के गणित के लिहाज से यह फैसला हमेशा सही नहीं होता। दोनों विकल्पों का अपना वित्तीय असर होता है, जिसे आंकड़ों के साथ समझना बेहद जरूरी है।
एफडी तोड़ने का गणित: 1% पेनल्टी और घटी हुई ब्याज दर का दोहरा झटका
जब आप मैच्योरिटी से पहले किसी एफडी को तोड़ते हैं, तो बैंक आपको उस दर पर ब्याज नहीं देता जिस पर एफडी बुक हुई थी। यहां निवेशक को दोहरे नुकसान का सामना करना पड़ता है:
-
पेनल्टी क्लॉज (0.5% से 1%): अधिकांश बैंक (SBI, HDFC, ICICI, PNB) प्री-मैच्योर विड्रॉल पर 0.50% से 1.00% की पेनल्टी काटते हैं।
-
समय अवधि का नियम (Card Rate Adjustment): बैंक आपको मूल अनुबंध वाली ब्याज दर नहीं देता, बल्कि जितने समय तक वह एफडी बैंक में रही है, उस अवधि के लिए उस समय लागू ब्याज दर (Card Rate) में से पेनल्टी घटाकर ब्याज की गणना करता है।
उदाहरण से समझें नुकसान:
मान लीजिए आपने ₹5,00,000 की एफडी 5 साल के लिए 7.5% सालाना ब्याज दर पर कराई थी।
2 साल बाद आपको अचानक ₹2,00,000 की जरूरत पड़ी और आपने पूरी एफडी तोड़ दी।
-
बैंक देखेगा कि 2 साल की एफडी का तत्कालीन रेट क्या था (मान लें 6.5%)।
-
इसमें से बैंक 1% की पेनल्टी काट लेगा, यानी आपको मात्र 5.5% का ब्याज मिलेगा।
-
परिणाम: आपको पिछले 2 वर्षों पर 7.5% के बजाय केवल 5.5% ब्याज मिला, और आने वाले 3 वर्षों के लिए जो 7.5% पर कंपाउंडिंग होनी थी, वह हमेशा के लिए खत्म हो गई।
एफडी पर लोन (Loan Against FD): कैसे काम करता है यह विकल्प?
फिक्स्ड डिपॉजिट पर लोन लेना वास्तव में एक सिक्योर्ड लोन (Secured Loan) या ओवरड्राफ्ट (Overdraft Facility) है:
-
लोन की सीमा: बैंक आपकी कुल एफडी वैल्यू (मूलधन + संचित ब्याज) का 90% से 95% तक लोन या क्रेडिट लिमिट के रूप में तुरंत स्वीकृत कर देते हैं। ₹5 लाख की एफडी पर आपको ₹4.5 लाख तक की क्रेडिट लिमिट मिल सकती है।
-
ब्याज दर (FD Rate + 1% to 2%): एफडी पर मिलने वाले ब्याज से आमतौर पर 1% से 2% अतिरिक्त ब्याज लोन पर लिया जाता है। यदि आपकी एफडी 7.5% पर है, तो लोन 8.5% से 9.5% पर मिलेगा।
-
ब्याज केवल उपयोग की गई राशि पर: यदि आपकी स्वीकृत लिमिट ₹4 लाख है और आपने केवल ₹1 लाख निकाले हैं, तो ब्याज केवल उस ₹1 लाख पर और जितने दिनों के लिए पैसा इस्तेमाल किया गया है, सिर्फ उतने ही दिनों का कटेगा।
-
शून्य प्रोसेसिंग फीस और कोई CIBIL जांच नहीं: चूंकि बैंक के पास आपकी एफडी पहले से सुरक्षित है, इसलिए इसमें कोई प्रोसेसिंग फीस, प्री-पेमेंट चार्ज या कठिन आय सत्यापन नहीं होता।
दोनों विकल्पों की सीधी तुलना: फायदा बनाम नुकसान
| वित्तीय मानक | एफडी तोड़ना (Breaking FD) | एफडी पर लोन (Loan Against FD) |
| मूल एफडी का दर्जा | एफडी पूरी तरह समाप्त हो जाती है | एफडी जारी रहती है और 7.5% ब्याज कमाती रहती है |
| कटौती / चार्ज | 0.5% से 1% की पेनल्टी ब्याज से कटती है | कोई प्रोसेसिंग या प्री-पेमेंट पेनल्टी नहीं |
| प्रभावी ब्याज लागत | भविष्य की पूरी कंपाउंडिंग का नुकसान | केवल 1% – 2% का शुद्ध अंतर (Net Cost) |
| पुनर्भुगतान का दबाव | कोई रीपेमेंट नहीं (पैसा आपका ही था) | लचीला पुनर्भुगतान (ब्याज मासिक, मूलधन कभी भी) |
| टैक्स लाभ (यदि 5-वर्षीय 80C FD है) | 5 साल से पहले तोड़ी ही नहीं जा सकती | टैक्स-सेविंग एफडी पर लोन भी नहीं मिलता |
₹2,00,000 की आवश्यकता पर व्यावहारिक गणना (Case Study)
मान लें आपकी ₹5,00,000 की एफडी 7.5% पर चल रही है और आपको 6 महीने के लिए ₹2,00,000 की आवश्यकता है:
-
यदि एफडी तोड़ते हैं:
पूरी ₹5 लाख की एफडी टूट जाएगी। ब्याज दर 7.5% से घटकर 5.5% रह जाएगी। पिछले समय का ब्याज नुकसान और अगले 3 साल की कंपाउंडिंग टूटने से कुल नुकसान लगभग ₹35,000 से ₹50,000 के आसपास बैठता है।
-
यदि 6 महीने के लिए लोन लेते हैं:
आपकी एफडी पर 7.5% ब्याज जारी रहेगा (6 महीने में ₹5 लाख पर लगभग ₹18,750 की कमाई)।
लोन 8.5% पर मिलेगा। ₹2 लाख पर 6 महीने का ब्याज लगभग ₹8,500 होगा।
शुद्ध परिणाम: आपकी एफडी कमाई जारी रही और आपने केवल ₹8,500 ब्याज भरा। आपको सीधे तौर पर हजारों रुपये की बचत हुई।
कब एफडी तोड़ना सही है और कब लोन लेना बेहतर?
एफडी पर लोन (Loan Against FD) कब चुनें?
-
अल्पकालिक जरूरत (1 से 12 महीने): यदि आपको पता है कि अगले 3, 6 या 12 महीनों में आपके पास बोनस, सैलरी या कोई अन्य फंड आने वाला है जिससे आप लोन चुका देंगे।
-
जरूरत एफडी की कुल रकम से कम हो: यदि एफडी ₹5 लाख की है और जरूरत सिर्फ ₹1 या ₹2 लाख की है।
-
मैच्योरिटी नजदीक हो: यदि एफडी की मैच्योरिटी में केवल कुछ महीने बचे हैं, तो उसे तोड़ने पर भारी नुकसान होगा; ऐसे में लोन लेना ही सबसे समझदारी भरा कदम है।
एफडी तोड़ना (Breaking FD) कब सही है?
-
दीर्घकालिक या अनिश्चित समय: यदि आपके पास अगले 2-3 वर्षों तक लोन चुकाने का कोई निश्चित साधन नहीं है, क्योंकि लंबे समय तक लोन खुला रखने पर ब्याज का बोझ एफडी रिटर्न को पार कर जाएगा।
-
पूरी रकम की आवश्यकता: यदि आपकी एफडी ₹2 लाख की है और आपको पूरे ₹2 लाख की ही जरूरत है।
अतः जब भी पैसों की तात्कालिक जरूरत हो, तुरंत एफडी बंद करने के बजाय अपनी पुनर्भुगतान क्षमता का आकलन करें। यदि जरूरत कुछ महीनों की है, तो नेट 1-2% की लागत पर एफडी लोन लेना हमेशा आपकी पूंजी और कंपाउंडिंग को सुरक्षित रखता है।